La mobilità post-pandemia non è tornata indietro: si è polarizzata
Il recupero dei volumi nasconde una trasformazione più profonda: la domanda regionale resta sotto i livelli 2019, mentre le componenti di media e lunga percorrenza — trasporto aereo e Intercity/Intercity Notte — li hanno già superati.
· 5 min
Indice dell'articolo
Due traiettorie opposte rispetto al 2019
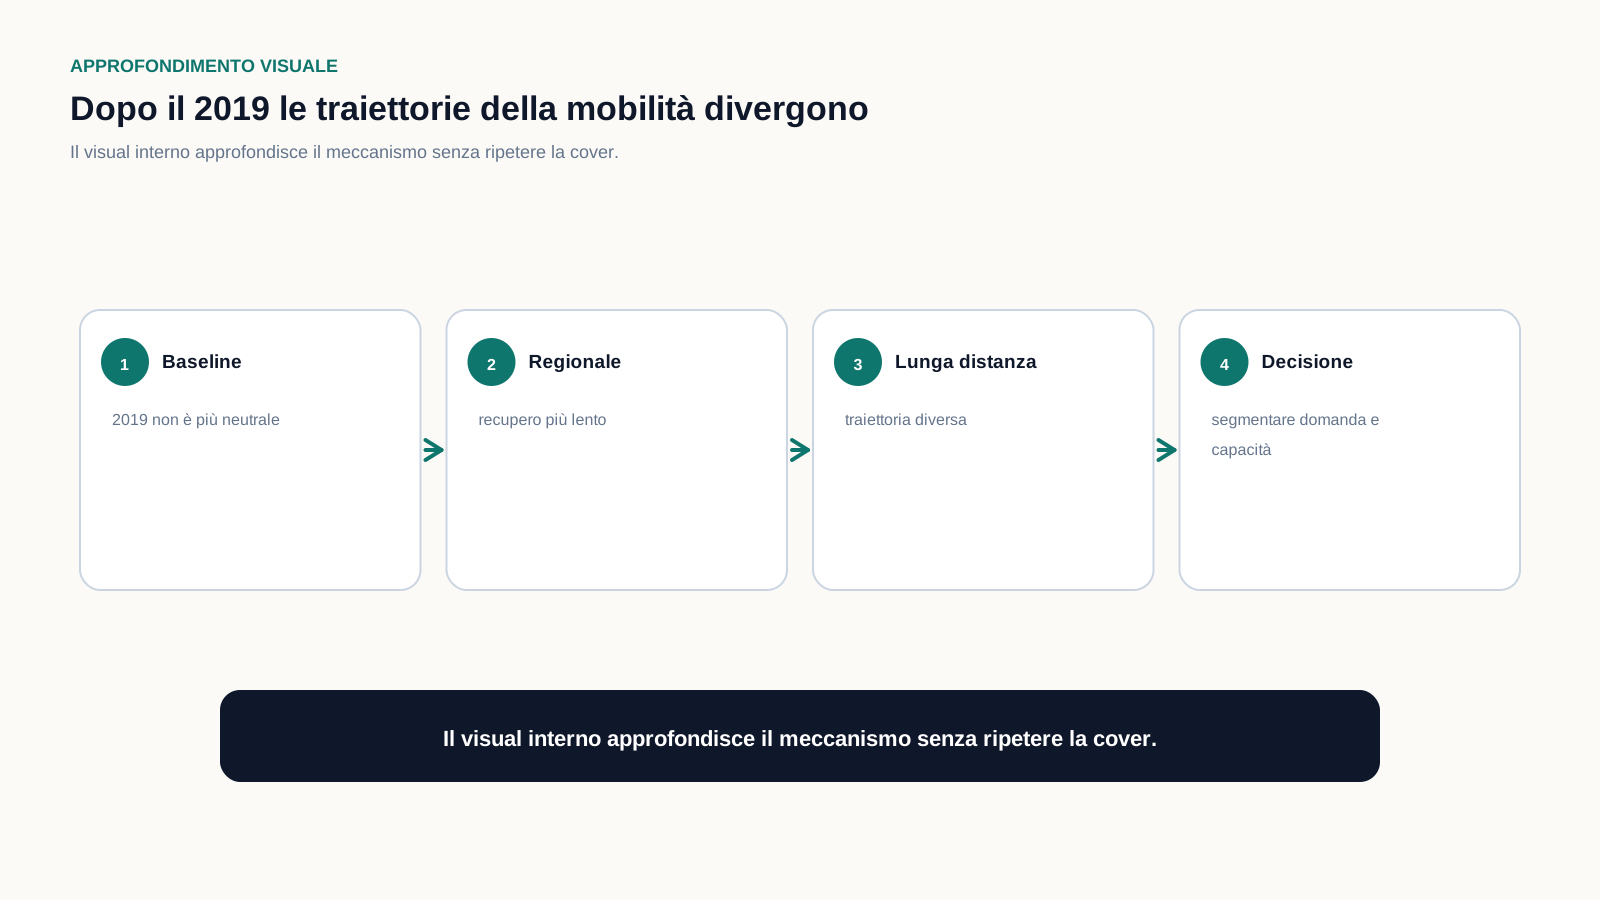
La mobilità italiana non è tornata ai livelli del 2019 in modo uniforme. Il trasporto aereo passeggeri è cresciuto del 19% nel 2025 e del 21% nel primo trimestre 2026, entrambi sugli stessi periodi del 2019. I servizi Intercity e Intercity Notte hanno seguito una traiettoria simile: +14% nel 2025 — dato consuntivo — e +17% nel primo trimestre 2026. La domanda dei servizi ferroviari regionali di Trenitalia, nello stesso arco temporale, resta invece sotto i livelli pre-pandemici: -26% nel 2022, -13% nel 2023, poi una stabilizzazione a -11% nel 2024, nel 2025 e nel primo trimestre 2026. Il recupero più rapido del regionale si è esaurito fra il 2023 e il 2024; da allora il divario non si è più chiuso.
L'Osservatorio STM-MIT e il confronto con il 2019
Questi dati emergono dall'Osservatorio sulle tendenze della mobilità di passeggeri e merci, pubblicato trimestralmente dalla Struttura Tecnica di Missione del Ministero delle Infrastrutture e dei Trasporti (STM-MIT). Il rapporto misura, per ciascuna modalità di trasporto, la variazione percentuale di domanda e offerta rispetto allo stesso periodo del 2019 — l'ultimo anno pre-pandemico, adottato dal MIT come base di confronto — ed è la fonte più aggiornata disponibile per stabilire se, e dove, la mobilità italiana sia effettivamente tornata ai livelli pre-2020. La lettura pubblica di questi rapporti tende però a ridursi a un'unica cifra di "recupero del sistema": i dati del terzo trimestre 2025 e del primo trimestre 2026 mostrano invece che i segmenti della mobilità italiana seguono traiettorie opposte, non convergenti.
Cosa misurano domanda e offerta, e perché vanno lette insieme
Il rapporto STM-MIT tiene distinti due indicatori per ciascuna modalità: la domanda, cioè i passeggeri trasportati, e l'offerta, cioè i servizi erogati — treni per il ferroviario, voli per l'aereo. I dati sui servizi regionali e Intercity/Intercity Notte derivano da Trenitalia; quelli sul trasporto aereo da fonti settoriali distinte. Per il regionale, anche l'offerta resta sotto i livelli 2019 in ogni anno osservato: -10% nel 2022, -10% nel 2023, -8% nel 2024, -9% nel 2025, -7% nel primo trimestre 2026. Guardare alla sola domanda rischierebbe di attribuire il divario a una scelta dei viaggiatori, quando anche il servizio disponibile non è tornato ai livelli pre-pandemici.
Il confronto sul primo trimestre 2026 usa come base il primo trimestre 2019, non l'anno intero: è una misura distinta dal confronto annuale 2022-2025, utile a confermarne la direzione ma non a prolungarne la serie. Il MIT segnala inoltre che, tra un volume del rapporto e il successivo, le cifre pubblicate possono essere riviste per consolidamento delle fonti o aggiornamento degli algoritmi di analisi: il dato Intercity/Intercity Notte 2025, provvisorio a +16% nel rapporto sul terzo trimestre (gennaio-settembre), è stato rivisto a +14% a consuntivo nel rapporto successivo.
- Due traiettorie opposte rispetto al 2019
- L'Osservatorio STM-MIT e il confronto con il 2019
- Cosa misurano domanda e offerta, e perché vanno lette insieme
- Una divergenza persistente, non un recupero mancato
- Le conseguenze per capacità e investimenti
- La lettura per chi decide
Una divergenza persistente, non un recupero mancato
I numeri STM-MIT documentano un fatto verificabile: il regionale resta sotto i livelli 2019, aereo e Intercity/Intercity Notte li hanno superati, e lo scarto non si è ridotto negli ultimi due anni. Che si tratti di una polarizzazione strutturale della domanda di mobilità — e non di un ritardo destinato a chiudersi con il tempo — è un'interpretazione, non un dato: i rapporti MIT non usano questa categoria, e il confronto fra segmenti con perimetri, operatori e metodi di rilevazione diversi mostra una divergenza senza dimostrarne la causa comune.
Le conseguenze per capacità e investimenti
Dimensionare capacità e investimenti su un recupero complessivo espone chi pianifica a un doppio rischio: ridurre l'offerta regionale inseguendo una domanda che resta strutturalmente più bassa, oppure mantenerla dimensionata su un 2019 che, su quel segmento, i dati disponibili non mostrano destinato a tornare. Nessuno dei due errori si corregge guardando la sola media di sistema, che assorbe la crescita di aereo e Intercity/Intercity Notte e nasconde lo stallo del regionale. Le priorità di investimento vanno lette allo stesso modo: destinare risorse al regionale assumendo un recupero che i dati non confermano rischia di sovradimensionare un'offerta che la domanda non assorbe più; ridurla inseguendo la domanda attuale, senza verificare se il divario sia strutturale, espone al rischio opposto. La segmentazione della domanda — per tipologia di spostamento, non solo per modalità di trasporto — diventa quindi un prerequisito della pianificazione, non un affinamento successivo.
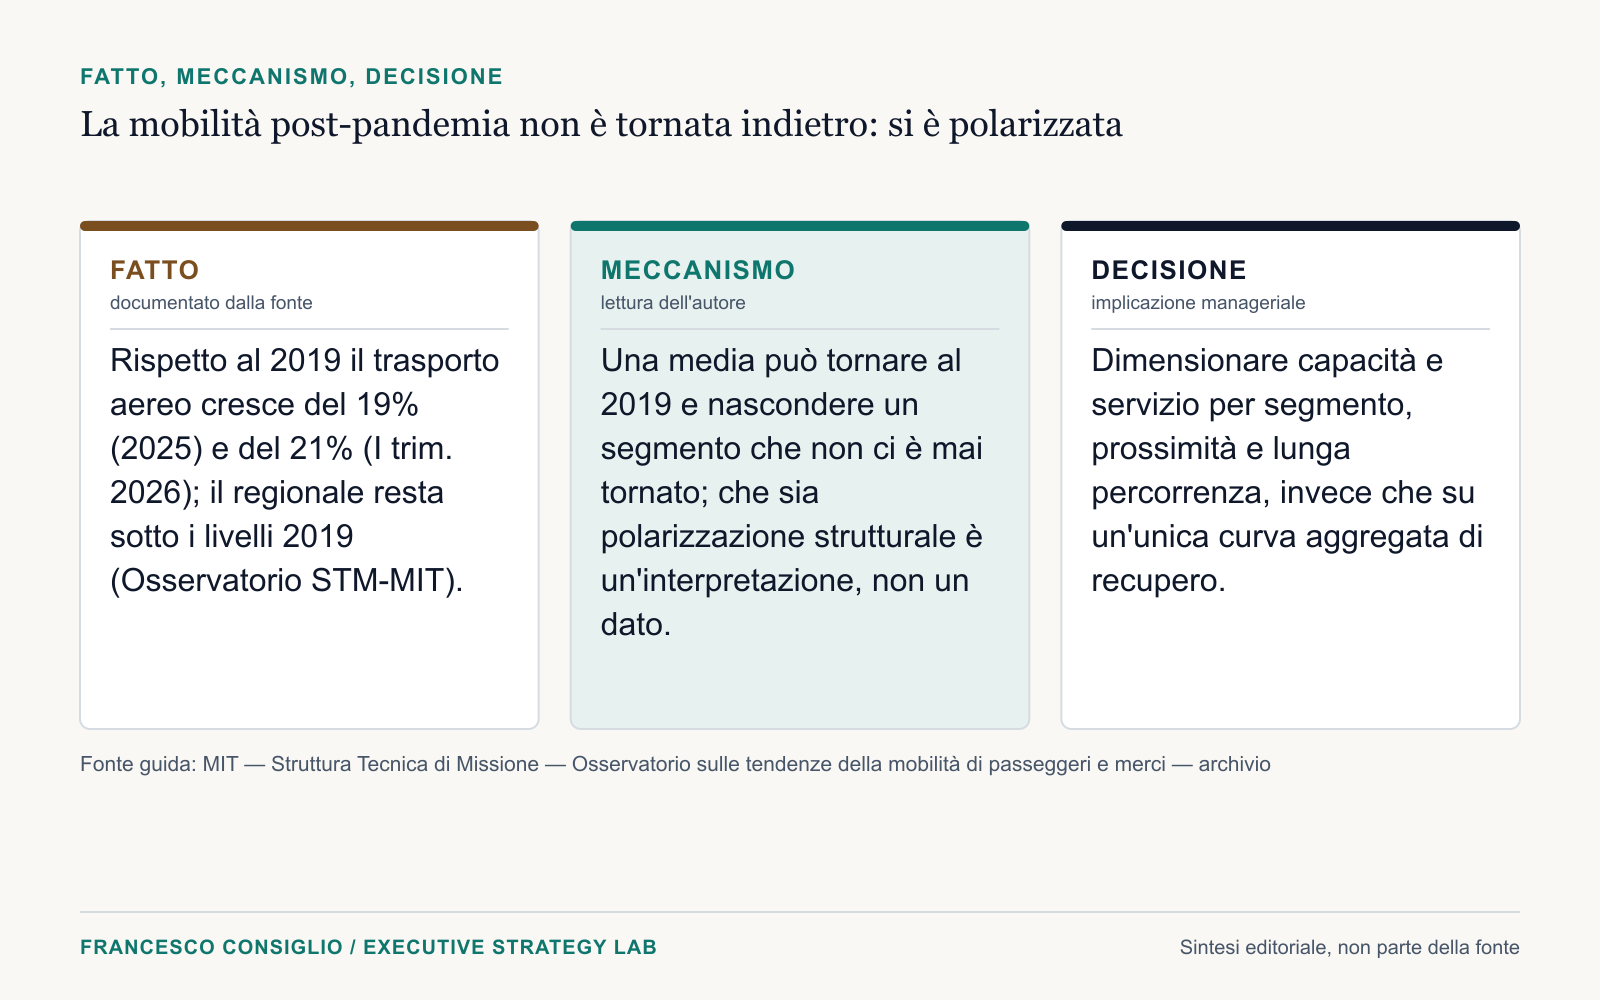
- Fatto: Rispetto al 2019 il trasporto aereo cresce del 19% (2025) e del 21% (I trim. 2026); il regionale resta sotto i livelli 2019 (Osservatorio STM-MIT).
- Meccanismo: Una media può tornare al 2019 e nascondere un segmento che non ci è mai tornato; che sia polarizzazione strutturale è un'interpretazione, non un dato.
- Decisione: Dimensionare capacità e servizio per segmento, prossimità e lunga percorrenza, invece che su un'unica curva aggregata di recupero.
La lettura per chi decide
Il punto operativo non è se investire di più o di meno nel trasporto pubblico, ma se continuare a misurarlo con un'unica curva di recupero aggregata o dimensionarlo per segmento. La capacità regionale va valutata sulla domanda realmente osservata su quel segmento, non su un recupero trainato da componenti diverse della mobilità; i livelli di servizio vanno rivisti distinguendo esplicitamente prossimità e lunga percorrenza. Questo richiede un monitoraggio congiunto di domanda e offerta, trimestre dopo trimestre: resta il modo più affidabile per distinguere un divario ancora in chiusura da uno che, come nel caso del regionale, si è già stabilizzato.
Fonti
Analisi correlate
Più spostamenti, meno distanza: la metrica cambia la decisione
Nel primo semestre 2025 gli spostamenti medi feriali crescono del 6,4% e i passeggeri-km calano dello 0,85%. Due misure, due fenomeni: quale delle due orienta una decisione sull'offerta di trasporto?
· 4 min
R2DATO: scegliere il primo caso d'uso prima di scalare l'automazione
A Oslo il progetto FP2-R2DATO parte dai depositi tranviari di Holtet e Grefsen. Che cosa è stato provato, in quali condizioni e che cosa resta da dimostrare prima del servizio con passeggeri.
· 5 min
Capacità ferroviaria: dalla traccia nazionale al portafoglio europeo
In una rete satura, la capacità ferroviaria non è un numero di tracce disponibili. È un portafoglio di conflitti da governare nel tempo e attraverso i confini nazionali.
· 4 min